比特币为何具有价值
比特币的价值,核心来自一种可验证、难以篡改且供给受约束的数字资产体系,而不是来自某家公司利润或政府信用背书。它把稀缺性、去中心化结算、密码学安全和全球流动性组合在同一套网络中,形成了区别于法定货币、股票和普通互联网积分的资产属性。市场价格则是参与者对这些功能、风险与未来需求共同定价的结果,并不意味着其价格只涨不跌。
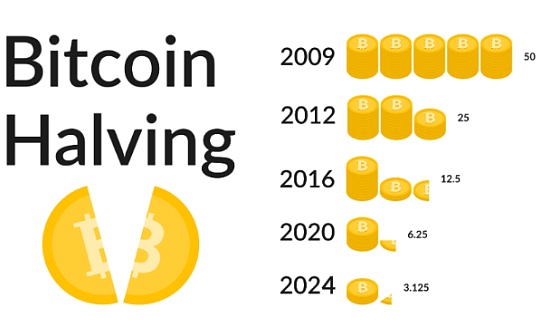
数字稀缺性是比特币价值讨论中最容易被关注的部分。协议按照预设规则发行新币,区块奖励每增加210000个区块大约减半一次,总量通常以2100万枚为上限。2024年4月完成的减半,将单个区块奖励从6.25枚降至3.125枚,新增供给的速度明显下降。稀缺本身不会自动产生高价格,但当稀缺性能够被节点验证、被市场长期接受,并且需求持续存在时,它就可能成为价值储存的重要基础。
更关键的支撑来自网络本身。比特币通过工作量证明让矿工投入计算设备和电力,竞争记账权;全网节点则独立验证区块和交易,任何参与者都可以运行软件检查账本。这种结构没有单一发行机构,规则修改也不能只靠某个公司或个人拍板。代价是能源消耗较高、确认速度有限,链上交易在拥堵时还可能出现手续费上升,但这些成本换来了较强的抗审查能力、公开可验证性以及跨境转移价值的便利。
比特币还具备网络效应。持有者越多,交易所、托管机构、支付服务商和开发者越愿意围绕它建设基础设施,流动性和可获得性随之提升。美国证券交易委员会在2024年1月批准多只现货比特币交易所交易产品,使传统证券账户也能获得比特币价格敞口,降低了部分机构进入市场的操作门槛。这并不等于监管机构认可其投资回报,更不意味着价格风险消失,却说明它已经从小众技术实验逐步进入更广泛的金融市场。
比特币的价值并非没有争议。它缺少股票那样的现金流,也不像债券一样承诺利息,价格高度依赖市场共识、宏观流动性、监管环境和投资者情绪;私钥丢失、交易平台风险、价格剧烈波动,都会直接影响持有体验。更准确的理解是,比特币是一种以代码约束供给、以分布式网络完成记账、以市场共识赋予价格的数字商品。它能否长期保持价值,最终仍取决于安全性、使用需求、流动性和参与者信任能否持续,而不是一句总量有限就能概括。



-
空投代币会涨吗
空投代币并不会天然上涨,绝大多数空投代币长期走势都是下跌,只有极少数项目能够走出持续上涨行
-
knc是什么币现在多少钱
当前KNC是去中心化流动性协议KyberNetwork的平台原生治理代币,现阶段KNC实时
-
体育运动纪念币套盒多少钱
体育运动纪念币套盒价格跨度极大,普通流通品类盒装市价集中在25元至1500元区间,贵金属典
-
哪些山寨币跟比特币有关
跟比特币关系最紧密的山寨币,主要集中在比特币分叉币、比特币代码衍生币,以及受btc行情牵引