如何通俗理解比特币
比特币本质上是一套不依赖单一银行或平台的数字记账系统,也是一种可以在互联网上点对点转移的数字资产。它并不是装在手机里的电子文件,更不是由某家公司发行的积分,而是由全球节点共同维护的一本公开账本。2008年发布的比特币白皮书,试图解决网络支付中最棘手的问题:没有银行或第三方介入时,怎样防止同一笔钱被重复花掉。比特币的答案,是密码学、分布式网络和工作量证明的组合。
通俗看,区块链就像一本大家都能抄到的公共账本。有人发起转账后,交易会被广播到网络中,矿工把一批待处理交易装进区块,再通过算力竞争获得记账资格。新区块会连接在旧区块后面,后续区块越多,想修改历史记录就越困难。矿工并不是凭空制造价值,而是在验证交易、维护网络秩序的按照协议获得区块奖励和交易手续费。平均约十分钟产生一个新区块,确认次数增加,交易被逆转的难度也会随之上升。
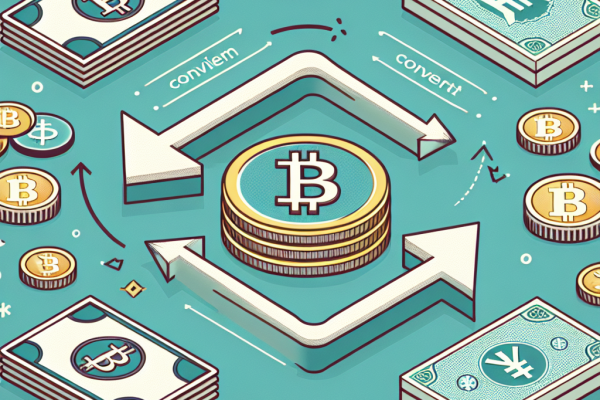
很多人第一次接触比特币,会误以为钱包里存着一枚枚看得见的币。实际情况更接近保存了控制权。区块链记录的是一笔笔交易输出,钱包通过私钥签名,证明持有人有权花费对应的比特币;余额则是尚未被使用的交易输出,也就是常说的UTXO。私钥能签名,资金就能被转走;私钥或助记词丢失,通常没有客服可以重置。交易一旦确认,也没有银行转账那样的撤回按钮,地址、金额和手续费都必须在发送前仔细核对。

比特币的稀缺性来自协议规则,而不是某个机构的宣传口号。总量上限被设定为2100万枚,新增发行会按规则逐步减少,最小单位可以细分到1亿分之一个比特币,也就是1聪。单价很高并不意味着普通人必须买一整枚,持有小数部分同样可以参与网络转账。数量有限只说明供给机制,并不等于价格必然上涨。市场价格仍受需求、流动性、宏观环境、政策变化和投资者情绪影响,短期波动可能非常剧烈。
理解比特币,关键不是把它简单归类成高科技货币或稳赚资产,而是看清它改变了哪一环:过去需要中心机构确认的数字支付,现在可以由公开规则和网络共识完成;过去资产控制权往往掌握在账户服务商手中,现在用户可以自行保管私钥,但也要承担安全责任。它不是完全匿名,链上交易公开且永久保存,地址背后的身份一旦与现实信息关联,资金流向就可能被追踪。对普通人而言,比特币既是一项金融实验,也是一种高风险数字资产,懂得私钥、确认数、手续费和地址安全,比盯着价格涨跌更重要。





-
哪些币值得长期投资
综合行业生态、市场共识与长期发展基本面来看,适合长期投资的币种主要集中在比特币、以太坊、高
-
比特币能买0.1个吗
比特币完全可以购买0.1个,这是币圈最基础且普遍的交易行为,不存在任何技术或规则层面的障碍
-
比特币在哪买09年的
2009年没有标准化的中心化加密交易所,比特币只能通过家用电脑挖矿自产、海外加密社区论坛点
-
北交所和沪深交易所区别大吗
北交所和沪深交易所区别很大,二者在市场定位、上市门槛、交易规则、流动性生态以及投资者门槛上